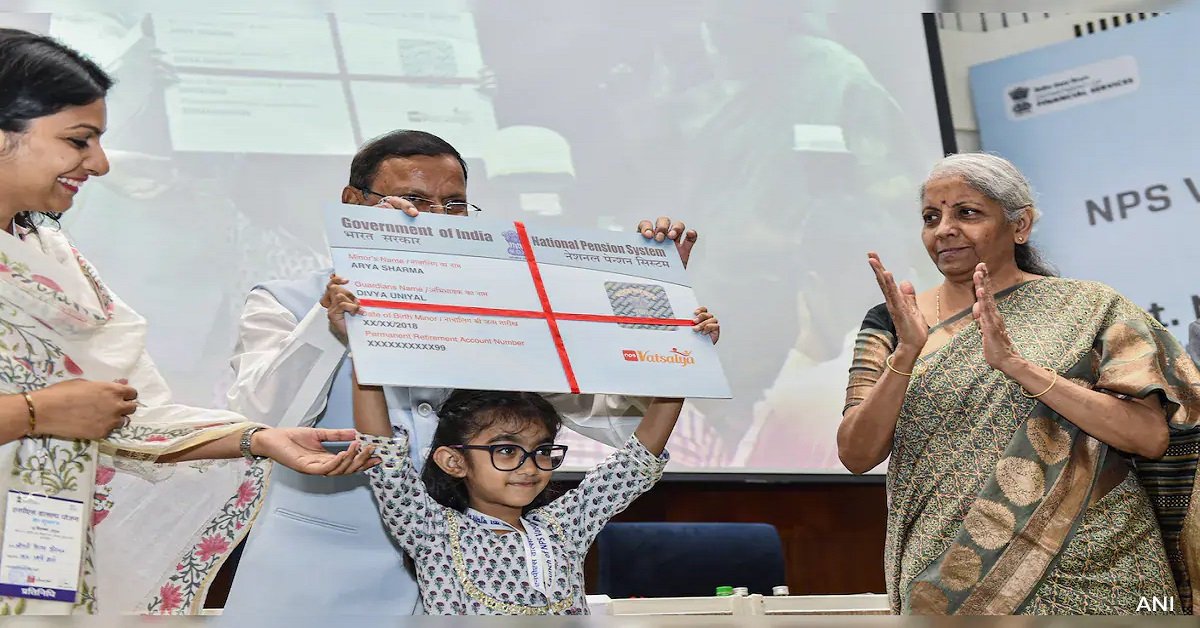
ನವದೆಹಲಿ : ಎನ್ಪಿಎಸ್ ವಾತ್ಸಲ್ಯ ಯೋಜನೆಯು ಮಕ್ಕಳ ದೀರ್ಘಕಾಲೀನ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಹೂಡಿಕೆ ಮಾಡಲು ಪೋಷಕರನ್ನು ಪ್ರೋತ್ಸಾಹಿಸುವ ಅತ್ಯುತ್ತಮ ಯೋಜನೆಯಾಗಿದೆ. 18 ವರ್ಷ ತುಂಬುವ ಮುನ್ನ ಈ ಖಾತೆಯಿಂದ ಹಣ ಹಿಂಪಡೆಯಲು ಸಾಕಷ್ಟು ಕಠಿಣ ನಿಯಮಗಳಿವೆ. ಖಾತೆ ತೆರೆದು 3 ವರ್ಷ ಪೂರ್ಣಗೊಂಡ ನಂತರ ಶಿಕ್ಷಣ, ವೈದ್ಯಕೀಯ ವೆಚ್ಚ ಅಥವಾ ಅಂಗವೈಕಲ್ಯದಂತಹ ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳಿಗೆ ಮಾತ್ರ ಜಮಾ ಮಾಡಿದ ಮೊತ್ತದ ಗರಿಷ್ಠ ಶೇ.25ರಷ್ಟನ್ನು ಭಾಗಶಃ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿದೆ.
ಮಗುವಿಗೆ 18 ವರ್ಷ ತುಂಬಿದ ಬಳಿಕ ಇದು ಸಾಮಾನ್ಯ ಎನ್ಪಿಎಸ್ ಟೈರ್-1 (NPS Tier-1) ಖಾತೆಯಾಗಿ ಬದಲಾಗುತ್ತದೆ. ಈ ಯೋಜನೆಯ ಸಂಪೂರ್ಣ ವಿವರ ಈ ಕೆಳಗಿನಂತಿದೆ.
18 ವರ್ಷಕ್ಕೂ ಮುನ್ನ ಹಣ ಹಿಂಪಡೆಯಬಹುದೇ?
ಎನ್ಪಿಎಸ್ ವಾತ್ಸಲ್ಯ ಖಾತೆಯನ್ನು ತುರ್ತು ನಿಧಿಯಂತೆ (Emergency fund) ಯಾವಾಗ ಬೇಕಾದರೂ ಬಳಸಲು ಸಾಧ್ಯವಿಲ್ಲ. ಅವಧಿಗೂ ಮುನ್ನ ಹಣ ಹಿಂಪಡೆಯಲು ಕಠಿಣ ಷರತ್ತುಗಳಿವೆ.
ಲಾಕ್-ಇನ್ ಅವಧಿ: ಖಾತೆ ತೆರೆದ ಕನಿಷ್ಠ 3 ವರ್ಷಗಳ ನಂತರವಷ್ಟೇ ಭಾಗಶಃ ಹಣ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿರುತ್ತದೆ.
ಹಿಂಪಡೆಯುವ ಮಿತಿ: ಪೋಷಕರು ಅಥವಾ ಪಾಲಕರು ಜಮಾ ಮಾಡಿದ ಅಸಲು ಮೊತ್ತದಲ್ಲಿ ಗರಿಷ್ಠ ಶೇ. 25ರಷ್ಟನ್ನು ಮಾತ್ರ ಹಿಂಪಡೆಯಬಹುದು. ಇದರ ಮೇಲೆ ಬಂದಿರುವ ಲಾಭ/ರಿಟರ್ನ್ಸ್ ಮೊತ್ತವನ್ನು ಹಿಂಪಡೆಯುವಂತಿಲ್ಲ.
ನಿರ್ದಿಷ್ಟ ಕಾರಣಗಳು: ಮಕ್ಕಳ ಉನ್ನತ ಶಿಕ್ಷಣ, ಗಂಭೀರ ಆರೋಗ್ಯ ಸಮಸ್ಯೆಗಳ ಚಿಕಿತ್ಸೆ ಅಥವಾ ಶೇ. 75ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಅಂಗವೈಕಲ್ಯ ಸಂಭವಿಸಿದಾಗ ಮಾತ್ರ ಈ ಹಣವನ್ನು ಪಡೆಯಲು ಅವಕಾಶವಿದೆ.
ಮಿತಿ: ಮಗುವಿಗೆ 18 ವರ್ಷ ತುಂಬುವವರೆಗೆ ಗರಿಷ್ಠ 3 ಬಾರಿ ಮಾತ್ರ ಭಾಗಶಃ ಹಣ ಹಿಂಪಡೆಯಲು ಅನುಮತಿಸಲಾಗಿದೆ.
18 ವರ್ಷ ತುಂಬಿದ ನಂತರ ಏನಾಗುತ್ತದೆ?

ಮಗುವಿಗೆ 18 ವರ್ಷ ತುಂಬಿದ ತಕ್ಷಣ ಎನ್ಪಿಎಸ್ ವಾತ್ಸಲ್ಯ ಖಾತೆಯು ಸಾಮಾನ್ಯ ‘ಎನ್ಪಿಎಸ್ ಟೈರ್-I’ ಖಾತೆಯಾಗಿ ಬದಲಾಗುತ್ತದೆ. ಅಗತ್ಯ ದಾಖಲೆಗಳನ್ನು (KYC) ಸಲ್ಲಿಸಿದ ನಂತರ, ಆ ವ್ಯಕ್ತಿಯು ಖಾತೆಯನ್ನು ಮುಂದುವರಿಸಬಹುದು ಅಥವಾ ಅದರಿಂದ ನಿರ್ಗಮಿಸಬಹುದು.
ರೂ. 8 ಲಕ್ಷದೊಳಗಿನ ಕಾರ್ಪಸ್: ಒಟ್ಟು ಜಮಾವಾದ ನಿಧಿ ರೂ. 8 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಕಡಿಮೆಯಿದ್ದರೆ, ಶೇ. 100ರಷ್ಟು ಮೊತ್ತವನ್ನು ಒಟ್ಟಾರೆಯಾಗಿ (Lump sum) ಹಿಂಪಡೆಯಬಹುದು.
ರೂ. 8 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿದ್ದರೆ: ಕಾರ್ಪಸ್ ರೂ. 8 ಲಕ್ಷ ದಾಟಿದರೆ, ಕನಿಷ್ಠ ಶೇ. 20ರಷ್ಟು ಮೊತ್ತವನ್ನು ಪಿಂಚಣಿ ನೀಡುವ ಆನ್ಯುಟಿ ಪ್ಲಾನ್ನಲ್ಲಿ (Annuity Plan) ಕಡ್ಡಾಯವಾಗಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕು. ಉಳಿದ ಶೇ. 80ರಷ್ಟು ಮೊತ್ತವನ್ನು ಹಿಂಪಡೆಯಬಹುದು.
ತೆರಿಗೆ ಪ್ರಯೋಜನಗಳು
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 80CCD(1B) ಅಡಿಯಲ್ಲಿ, ಎನ್ಪಿಎಸ್ ವಾತ್ಸಲ್ಯ ಖಾತೆಗೆ ಪೋಷಕರು ಮಾಡುವ ಠೇವಣಿಗಳ ಮೇಲೆ ವಾರ್ಷಿಕವಾಗಿ ರೂ. 50,000 ವರೆಗೆ ಹೆಚ್ಚುವರಿ ತೆರಿಗೆ ವಿನಾಯಿತಿ ಪಡೆಯುವ ಅವಕಾಶವಿದೆ.
ದೀರ್ಘಕಾಲೀನ ಆರ್ಥಿಕ ಯೋಜನೆಗೆ ಎನ್ಪಿಎಸ್ ವಾತ್ಸಲ್ಯ ಅತ್ಯುತ್ತಮ ಆಯ್ಕೆಯಾಗಿದೆ. ಆದರೆ, ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳು ಕಠಿಣವಾಗಿರುವುದರಿಂದ, ಇದನ್ನು ದೈನಂದಿನ ಅಥವಾ ಅಲ್ಪಾವಧಿಯ ತುರ್ತು ಅಗತ್ಯಗಳಿಗಾಗಿ ಬಳಸುವ ಬದಲು, ಕೇವಲ ಮಕ್ಕಳ ಭವಿಷ್ಯದ ಭದ್ರತಾ ನಿಧಿಯಾಗಿ ಮಾತ್ರ ಪರಿಗಣಿಸುವುದು ಉತ್ತಮ.